在《打击洗钱及恐怖分子资金筹集条例》(第615章)及相关监管指引下,香港贵金属及宝石交易商(DPMS)需要根据业务类型履行相应的反洗钱及反恐怖分子资金筹集义务。其中,B类注册人受香港海关持续监管,并需要建立客户尽职调查(Customer Due Diligence,CDD)、实益拥有人识别、持续监控及记录保存等制度。对于涉及现金交易、复杂股权架构或较高风险客户的业务,须准确识别客户身份、穿透股权结构并确认最终实益拥有人,是日常合规管理的重要环节。本文结合香港海关相关监管要求,梳理DPMS在客户尽职调查和实益拥有人识别方面需要关注的主要事项。
一、监管要求与客户尽职审查触发机制
依据香港海关发布的《打击洗钱及恐怖分子资金筹集指引(从事贵金属及宝石交易的B类注册人适用)》,B类注册人针对高风险业务、特定交易场景,必须严格落实法定客户尽职审查流程,所有审查工作需在交易完成前落地完毕。
(一)尽职审查触发场景
行业机构出现以下任一情形,均需启动全面客户尽职审查:
1. 指定现金交易:单笔或关联交易累计金额达到120000港元(或等值外币)及以上的实体现金交易;
2. 洗钱及恐怖融资风险疑虑:无论交易金额、支付方式,只要对客户身份真实性、资金来源合法性产生合理怀疑;
3. 资料真实性存疑:对前期留存的客户身份识别资料的真实性、有效性、完整性产生质疑。
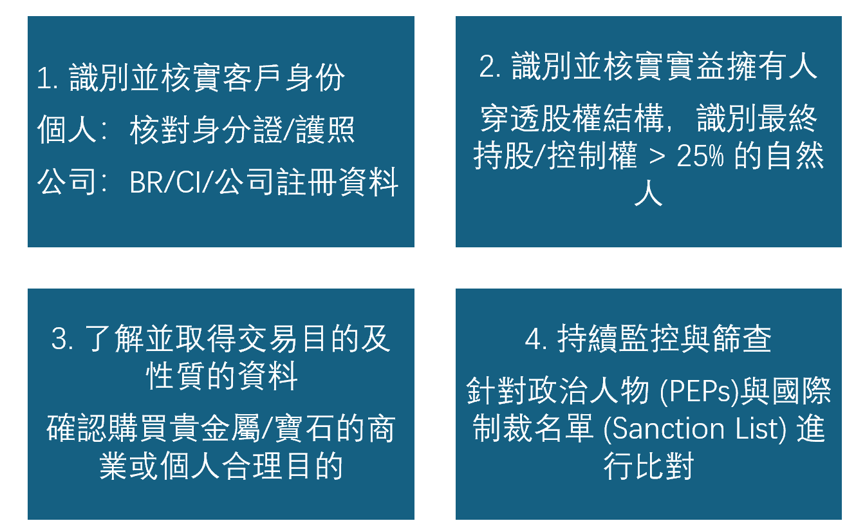
(二)客户尽职审查四大核心要素
客户尽职审查是机构甄别客户风险、防范非法资金流入的基础手段,核心包含四大维度:
二、实益拥有人识别实务与股权穿透规范
贵金属及宝石交易具备单笔金额高、资产流动性强、变现便捷的特点,不法分子常通过多层离岸公司、信托架构、代理人代持等方式隐匿真实控制人与资金源头。因此,穿透复杂股权及控制架构、精准识别最终实益拥有人,是行业合规审查的核心难点与重点。
(一)法人实体实益拥有人法定定义
根据《打击洗钱及恐怖分子资金筹集条例》附表2规定,法人机构的实益拥有人特指满足以下条件的自然人:
1. 直接或间接持有、控制公司超过25%的已发行股份;
2. 直接或间接掌控公司超过25%的股东投票权;
3. 通过协议、任职、资金支配等其他方式,对公司经营管理、重大决策行使最终控制权。
注:实益拥有人主体仅限自然人,不存在法人主体作为实益拥有人的情形。无论股权架构嵌套多少层BVI、开曼等离岸主体,合规审查均需逐层穿透,直至锁定最终持股、控股、行使实际控制权的自然人。
(二)股权穿透实操规范
当交易客户为法人机构时,行业常见做法及监管认可的核实方式包括要求客户提供经董事签署确认的完整股权架构图、公司重要控制人登记册副本,作为穿透审查的核心依据。实操示例:若客户A公司由某BVI离岸公司100%全资持有,且自然人张先生持有该BVI公司30%股份,按照法定标准,张先生为A公司的法定实益拥有人,机构必须完成该自然人的身份核验、背景核查等全套尽职审查工作。
(三)非公司制实体识别标准
1. 信托架构:需全面识别委托人、受托人、受益人,以及所有对信托资产、信托运作拥有最终控制权的自然人;
2. 合伙企业:重点识别持有、控制企业超25%资产分配权、利润分派权或投票权的合伙人,认定为实益控制主体。
三、高风险客户识别与强化尽职审查(EDD)
针对存在明确风险特征的客户及交易场景,基础客户尽职审查(CDD)无法覆盖风控需求,行业机构必须启动强化客户尽职审查(EDD),落实加码风控措施,严控洗钱及恐怖融资风险。
(一)强化尽职审查触发场景
1. 政治公众人物:客户、实益拥有人、交易代理人属于本地或境外现任、曾任重要公职人员,及其直系家属、密切关联人员;
2. 高风险司法辖区:客户注册地、资金来源地为金融行动特别工作组(FATF)黑名单、灰名单辖区,或国际制裁高风险地区;
3. 高风险交易模式:使用第三方本票、离岸账户转账等非常规支付方式,或交易规模、交易频次与客户经营背景、身份层级明显不匹配,存在异常交易特征。
(二)强化尽职审查核心措施
1. 高级管理层审批:在建立、维持该客户业务关系前,必须取得机构洗钱报告负责人或董事会的书面事前批准;
2. 资金与财富来源核验:要求客户提供完整合规的佐证材料,包括审计财务报告、银行交易凭证、资产交易合约、完税证明等,核实资金及个人财富的合法来源;3. 持续性动态监控:提高该客户后续所有交易的审查频次与核查力度,实时监测交易异常动向,及时排查潜在风险。
四、核心合规准则与档案管理规范
五、常见合规问题汇总
问题1:贵金属及宝石交易商需在哪些场景启动客户尽职审查?
答:根据香港海关监管要求,B类注册人在交易完成前,出现大额现金交易、存在洗钱恐怖融资疑虑、存量客户资料真实性存疑三类场景,均需强制启动客户尽职审查,无金额豁免、场景豁免情形。
问题2:法人客户实益拥有人的法定判定门槛是什么?
答:依据第615章条例附表2,直接或间接持有、控制公司超25%股份、超25%投票权,或通过其他方式掌握公司最终控制权的自然人,即为法定实益拥有人。
问题3:针对政治公众人物的大额贵金属交易,仅开展基础尽职审查是否合规?
答:不合规。政治公众人物属于法定高风险客户,无论交易金额大小,均需执行强化尽职审查,完成管理层事前审批、资金来源核验、持续动态监控等全套加码措施。
问题4:个人客户与法人客户的尽职审查资料核验重点分别是什么?
答:个人客户核心核验有效身份证件正本;法人客户需核验商业登记证、公司注册处查册文件、董事签署股权架构图、重要控制人登记册等全套主体及控制人资料。
问题5:客户拒不配合尽职审查、隐瞒实益拥有人信息,机构该如何处置?
答:机构需直接终止本次交易,禁止开展合作。同时合规部门需全面排查客户风险、研判隐瞒行为的潜在违法风险,依规评估是否提交可疑交易报告。
结语
落实标准化客户尽职审查与实益拥有人穿透识别,是香港贵金属及宝石交易商满足法定监管要求、规避合规处罚、防范经营风险的核心举措。行业机构需严格遵循「风险为本」的合规原则,精准把控120000港元现金交易审查门槛,逐层穿透复杂离岸股权架构,完善客户资料留存、异常交易处置、动态风险监控机制。
在持续更新的监管环境下,交易商需常态化优化内部合规管理制度、规范员工操作流程、强化全员合规意识,将反洗钱合规要求融入业务全流程,依托标准化合规体系实现企业稳健、可持续经营。
如需进一步了解合规细节,欢迎咨询专业建议。