境外投資新規12月實施:透過香港佈局海外,企業需要注意什麼?
近年來,越來越多內地企業選擇透過香港設立控股公司、區域總部或投資平台,進一步拓展東南亞、中東及其他海外市場。
隨著企業出海規模擴大,境外投資的監理制度也迎來新一輪調整。
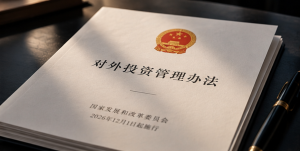
2026年10月22日,國家發展改革委員會公佈新版《對外投資管理辦法》(國家發展改革委令第49號),將於2026年12月1日正式施行,並同步廢除2017年推出的《企業境外投資管理辦法》。
此次修訂既延續了境外投資的核准、備案製度,也進一步完善了境外再投資、資訊報告和投資人權益保護等安排。
對計畫透過香港進行境外投資的企業而言,值得關注的不只是首次投資時需要辦理哪些手續,更包括香港公司設立之後,後續投資、資金安排及持續合規應如何銜接。
一、新規最大的變化:從管理境外投資項目,走向涵蓋更完整的投資活動
過去討論境外直接投資(ODI),許多企業首先想到的是境內公司投資設立境外企業時所涉及的發改委備案、商務部門手續和外匯登記。
這些制度仍然是境外投資合規的重要組成部分,但新版辦法進一步明確了對外投資的適用範圍。
根據新規,投資者包括境內企業、其他組織和居民個人。對外投資則涵蓋透過資產、權益、融資、擔保等方式,直接或間接取得境外企業及資產相關權益的活動。
這意味著,新規的關注範圍並不限於直接設立境外公司,還涉及境外併購、股權投資、基金投資,以及透過協議、信託等安排控制境外資產的情形。
尤其值得注意的是,境外再投資被明確納入管理範圍。
舉例來說,一家內地企業透過合法程序在香港設立控股公司,之後由該香港公司收購一家東南亞企業。即使第二筆投資完全由香港公司實施,境內母公司並未再次直接匯出資金,也不能因此當然認為該項投資不涉及內地境外投資監管。
依照新規,投資人透過其控制的境外企業進行非敏感類對外投資,原則上須在實施投資的10個工作天之前提交境外再投資報告;如涉及敏感類投資,則應依相應規定履行核准程序。
與2017年制度主要針對中方投資額3億美元及以上的大額非敏感類境外再投資設置報告要求相比,新辦法在相關報告製度上作出了明顯調整。這也使香港控股架構下的後續投資安排,成為內地企業需要重點關注的合規環節。
不過,新規將居民個人納入投資者範圍,並不代表個人因此獲得不受限制的境外投資或資金匯出資格。具體投資仍須符合外匯管理及其他適用監管規定。
對於透過港股通、跨國理財通、QDII等合規管道進行的境外金融市場投資,新規亦設有適用例外,但在取得被投資企業控制權、持股或表決權比例達到規定門檻等情形下,仍可能觸發相關核准、備案或申報要求。
二、監理不再只關注投資落地,更重視整個投資過程
如果投資範圍的調整體現了監管覆蓋面的變化,那麼資訊報告製度的完善,則反映出境外投資正進一步走向全過程管理。
新辦法保留了敏感類投資核准、直接進行的非敏感類投資備案等基本製度,同時明確了不同階段的資訊報告義務。
其中,對於中方投資金額達到1億美元及以上,或關乎中國與有關國家外交關係的投資,投資者須在進行規定的重要前期工作至少10個工作天前提交報告。
這類重要前期工作包括向外國政府作出投資承諾、簽署投資協議等可能具有重大影響的活動。換句話說,部分專案的監管時間點已經前移至正式實施投資之前的商業談判及承諾階段。
投資完成之後,同樣存在後續義務。
根據新規,屬於核准、備案或境外再投資報告範圍的項目,投資者應在投資完成或終止之日起10個工作天內提交相關報告。
對於已核准或備案的投資,如果投資者、投資地點、專案規模等發生規定的重大變化,亦須在變化發生前辦理相應變更手續。其中,中方投資金額變動幅度達到原金額的20%,或變動金額達1億美元以上,屬於需要關注的情形。
此外,新辦法也明確要求投資人在每年6月30日前提交對外投資資訊年度報告,以報告截至上一年末的相關投資資訊。
這些要求反映了一個重要趨勢:境外投資合規性不再只是專案啟動前的一項手續,而是需要隨著投資活動持續更新的管理工作。
對企業而言,相關報告期限也應納入投資項目的內部時間表,避免交易文件已簽署、資金已安排,才發現應履行的報告程序尚未完成。
三、香港作為出海平台,重要性與合規要求同步提升
香港在內地企業對外投資中一直具有特殊地位。對於希望開展國際業務的內地企業而言,香港不僅是融資和資金管理平台,也可承擔境外控股、區域總部、供應鏈管理及國際商業合作等功能。
香港特區政府近年來亦持續強化此一定位。
2026年3月,香港投資推廣署推出「內地企業出海專班」專題網站,並聯合香港專業服務機構建立跨界專業服務平台,為內地企業提供金融、法律、會計及其他出海服務支援。
香港《2026年施政報告》進一步揭露,出海專班成立以來已協助超過340家內地企業進行相關業務安排,部分企業選擇將香港設為地區或國際總部、企業財資中心。香港的角色正由傳統融資窗口,進一步延伸為內地企業拓展國際市場的綜合服務平台。而此次境外投資新規,也與此發展方向有直接關聯。
新辦法第72條明確規定,境內投資者對香港進行投資,以及透過其控制的香港企業對境外開展投資,均參照本辦法執行。
這項規定對於採用「內地母公司—香港控股公司—海外經營公司」架構的企業尤其重要。
香港公司在商業上可以發揮控股和資金管理作用,但其作為中間持股平台,並沒有當然切斷內地投資者與最終境外投資之間的監管聯繫。
因此,企業在搭建香港控股架構時,需要考慮的不僅是公司設立、股權比例和資金安排,還包括未來是否計劃透過香港公司收購其他企業、增加投資或開展新的跨國業務。
長期來看,香港投資平台的價值仍然明顯,但其合規管理也需要與內地境外投資制度同步連結。
四、香港公司設立之後,資金與合規安排同樣重要
值得強調的是,新版《對外投資管理辦法》屬於國家發展改革委主管的對外投資管理制度,並不代表企業只需要辦理一項發改委手續,就可以完成全部境外投資安排。
在現行監管體系下,企業仍可能需要依據特定投資性質,履行商務主管機關的境外投資核准或備案手續,並依國家外匯管理規定辦理相關登記及資金匯出業務。
國家外匯管理局發布的《資本項目外匯業務指引》亦對境外直接投資資金匯出、利潤匯回等事項提出相關要求,銀行需依規定核實交易的真實性與合規性。
而在香港一端,企業同樣需要滿足當地適用的公司治理、銀行盡職調查、稅務及其他法律監管要求。若實際業務涉及證券交易、證券投資諮詢或資產管理等受規管活動,也須另行評估是否觸發香港證監會的牌照要求。
因此,對於透過香港控股公司進行境外併購或投資的企業,真正重要的是讓整個投資安排形成一致的邏輯。
例如,境內母公司的投資文件、香港公司的董事會決議、實際收付款安排,以及最終境外專案的交易文件,應能相互對應。若香港公司後續又使用境外留存利潤投資其他市場,也應結合其控制關係、實際出資安排及新規要求,重新判斷相關報告責任。
新辦法同時強調「實質重於形式」的認定原則。
這意味著,監管判斷並非只停留在公司註冊地或表面的持股層級,而是進一步關注投資人的實際控制關係、資金及資產投入情形。對於擁有多層境外控股架構的企業,合規管理也需要從單一公司層面,延伸至整個集團的投資活動。
寫在最後
新版《對外投資管理辦法》的出台,並不代表內地企業對外投資將受到一概收緊的限制。
相反,新規在延續現有核准、備案體系的同時,進一步明確投資者範圍、完善境外再投資和持續報告製度,並加強對境外投資者權益的保護。
對於借助香港拓展海外市場的內地企業來說,這項改變值得長期關注。
香港仍然是連結內地與國際市場的重要平台,但企業出海也正在從簡單的境外公司設立,逐步進入更重視集團治理、跨國資金管理和持續合規的階段。
未來企業透過香港走向國際市場,關鍵不僅在於能否搭建境外架構,更在於這套架構能否支援長期、真實且合規的跨國經營。
天匯合規提示
本文根據國家發展改革委、商務部、國家外匯管理局及香港特區政府公開資料整理,僅供一般政策資訊及行業合規知識分享,不構成任何法律、稅務、投資、外匯或境外投資核准、備案的專業意見。
新《對外投資管理辦法》將於2026年12月1日起施行,相關配套格式文字、操作指引及常見問題解答可能陸續更新。具體投資安排應以屆時適用的法律法規及主管機關最新要求為準。
天匯合規目前不提供境外直接投資(ODI)核准、備案及代辦申請服務。如涉及具體境外投資申報、資金匯出或外匯登記事項,建議諮詢具備相應經驗的專業機構。
參考資料
- 國家發展改革委:《對外投資管理辦法》(2026年第49號命令,2026年12月1日起施行)。官方原文
- 國家發展改革委員會:《國家發展改革委有關負責同志就〈對外投資管理辦法〉答記者問》,2026年10月22日。官方解讀
- 國務院:《國務院關於對外投資的規定》(國務院令第837號,自2026年7月1日起施行)。法規原文
- 商務部:《境外投資管理辦法》(商務部令2014年第3號)。官方原文
- 國家外匯管理局:《資本項目外匯業務指引(2024年版)》。官方文件
- 香港特區政府新聞公報:《出海專班專題網站及跨界別專業服務平台啟動》,2026年3月20日。官方公告
- 香港特區政府:《行政長官2026年施政報告》有關內地企業出海專班的政策安排。官方資料