2026年9月24日,香港保險業監理局(IA)公佈一宗反洗錢執法行動。
富衛人壽保險(百慕達)有限公司因反洗錢及打擊恐怖分子資金籌集(AML/CFT)管控存在不足,被處以1,950萬港元罰款。
保監局的檢查涵蓋2012年4月至2024年9月,涉及第三方付款、可疑交易監控、政治人物(PEP)篩選、高風險客戶審批,以及合規職能和高階管理層監督等多個環節。
這宗案件最值得注意的,並不是罰款金額本身,而是一個很實際的問題:制度寫得很完整,不代表控制真的有效。
一、第三方付款:有聲明,不等於完成核實
富衛原有內部程序要求取得銀行本票申請書,以確認實際付款人身分。
但在實際操作中,本公司主要依賴保費付款聲明表,由客戶自行聲明本票由誰購買。
保監局抽查129張銀行本票,其中126張附有聲明表,但有68宗的實際購票人並非聲明中的保單持有人、受保人或信託委託人。
這反映出一個很基本的AML原則:客戶填了表,不代表機構已經核實了事實。
特別是大額保費、第三方付款或付款人與客戶關係不清晰時,機構仍需了解實際付款人、付款原因及資金來源。
二、交易監控:系統有沒有,和系統有沒有效,是兩回事
檢查還發現,公司一度沒有對異常拆分現金付款設定足夠的後續檢查。
2022年期間,共有306份涉及拆分現金付款的保單未進一步審查。其後,公司重新檢查部分交易後發現,相關款項由身分不明人士支付,最後向聯合財富情報組提交可疑交易報告。同時,由於系統設計問題,公司也漏掉了超過100個潛在可疑交易警報。
所以AML監控不能只看:“我們有沒有交易監測系統?” ,更應該注重“本來應該被發現的問題,系統有沒有真的發現?”
三、 PEP篩檢:底層客戶資料不完整,篩檢系統也發揮不了作用
保監局亦發現,部分法人及信託客戶的實際擁有人資料有缺失,導致相關人士未在開戶或持續監控階段接受完整的PEP篩檢。
最終,本公司未能及時識別58名客戶或實際擁有人為PEP ,其中包括7名非香港PEP,相應的加強盡職審查及高階管理層批准也沒有及時完成。
我們不難發現,很多時候AML系統本身未必有問題,問題可能出在輸入系統的資料不完整。
如果UBO、信託關係、客戶身分或風險資料長期沒有更新,再先進的篩檢工具也很難給出正確結果。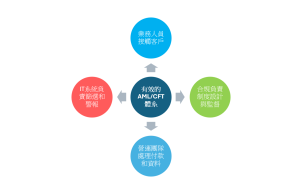
四、AML不光是合規部門的責任
這宗案件還有一個很清楚的監管訊息。
保監局指出,相關缺失並不能全部歸咎於合規部門;高階管理層同樣有責任確保機構建立並落實有效的AML/CFT體系。
AML真正有效,需要業務、營運、IT、合規和管理層一起參與。
而管理階層需要確保這些控制真正有資源、有執行、有複核。
所以,對機構來說,真正需要檢查的不是:“AML Policy有沒有更新?” ,而是Policy有沒有真正落到業務流程裡。
寫在最後
富衛這件案件涉及許多不同問題,但背後的邏輯其實很一致:
有製度,不代表制度有效;有系統,也不代表系統真的在發揮作用。
對於保險公司和保險中介來說,AML/CFT真正需要關注的,是付款人識別是否真實、客戶資料是否完整、異常交易是否真的被發現,以及高階管理層有沒有持續監督。
監管最終看的,不是製度寫了什麼。
而是在實際業務中,制度有沒有被執行。
天匯合規提示
本文依據香港保險業監理局公開紀律行動文件及相關監理資料整理,僅供一般合規資訊及產業知識分享,不構成法律或其他專業意見。
不同機構的業務模式、產品、客戶結構及風險情況並不相同,具體AML/CFT安排應結合適用法律法規及監管指引作個別判斷。
參考資料
- 香港保險業監理局:《 Statement of Disciplinary Action – FWD Life Insurance Company (Bermuda) Limited 》, 2026年9月24日。
- 香港保險業監理局有關反洗錢及打擊恐怖分子資金籌措指引及第三人保費付款監理資料。