在《打擊洗錢及恐怖分子資金籌集條例》(第615章)及相關監管指引下,香港貴金屬及寶石交易商(DPMS)需要根據業務類型履行相應的反洗錢及反恐怖分子資金籌集義務。
其中, B類註冊人受香港海關持續監管,並需建立客戶盡職調查(Customer Due Diligence,CDD)、實益擁有人識別、持續監控及記錄保存等製度。對於涉及現金交易、複雜股權架構或較高風險客戶的業務,須準確識別客戶身分、穿透股權結構並確認最終實益擁有人,是日常合規管理的重要環節。
本文結合香港海關相關監理要求,整理DPMS在客戶盡職調查及實益擁有人識別方面需要關注的主要事項。
一、監管要求與客戶盡職審查觸發機制
依據香港海關發布的《打擊洗錢及恐怖分子資金籌資指引(從事貴金屬及寶石交易的B類註冊人適用)》,B類註冊人針對高風險業務、特定交易場景,必須嚴格落實法定客戶盡職審查流程,所有審查工作需在交易完成前落地完畢。
(一)盡職審查觸發場景
產業機構出現以下任一情形,均需啟動全面客戶盡職審查:
1. 指定現金交易:單筆或關聯交易累計金額達120,000港元(或等值外幣)及以上的實體現金交易;
2. 洗錢及恐怖融資風險疑慮:不論交易金額、支付方式,只要對客戶身分真實性、資金來源合法性產生合理懷疑;
3. 資料真實性存疑:對前期留存的客戶識別資料的真實性、有效性、完整性產生質疑。
(二)客戶盡職審查四大核心要素
客戶盡職審查是機構甄別客戶風險、防範非法資金流入的基礎手段,核心包含四大維度:
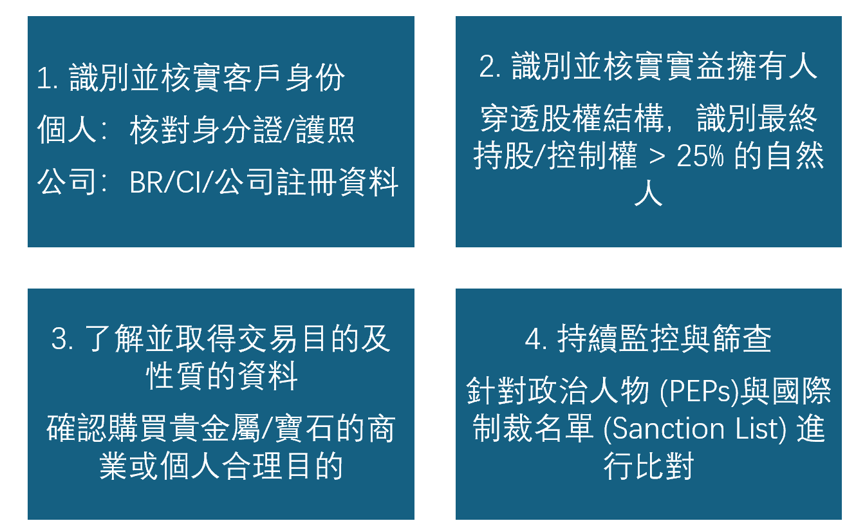
二、實益擁有人識別實務與股權穿透規範
貴金屬及寶石交易具備單筆金額高、資產流動性強、變現便捷的特點,不法分子常透過多層離岸公司、信託架構、代理人代持等方式隱匿真實控制人與資金源頭。因此,穿透複雜股權及控制架構、精準辨識最終實益擁有人,是產業合規審查的核心困難與重點。
(一)法人實體實益擁有人法定定義
根據《打擊洗錢及恐怖分子資金籌集條例》附表2規定,法人機構的實益擁有人特別指符合以下條件的自然人:
1. 直接或間接持有、控制公司超過25%的已發行股份;
2. 直接或間接掌控公司超過25%的股東投票權;
3. 透過協議、任職、資金支配等其他方式,對公司經營管理、重大決策行使最終控制權。
註:實益擁有人主體僅限自然人,不存在法人主體作為實益擁有人的情形。無論股權架構嵌套多少層BVI、開曼等離岸主體,合規審查均需逐層穿透,直至鎖定最終持股、控股、行使實際控制權的自然人。
(二)股權穿透實操規範
當交易客戶為法人機構時,業界常見做法及監管認可的核實方式包括要求客戶提供經董事簽署確認的完整股權架構圖、公司重要控制人登記冊副本,作為穿透審查的核心依據。
實操例:若客戶A公司由某BVI離岸公司100%全資持有,且自然人張先生持有該BVI公司30%股份,依照法定標準,張先生為A公司的法定實益擁有人,機構必須完成該自然人的身分核驗、背景核查等全套盡職審查工作。
(三)非公司製實體識別標準
1. 信託架構:需全面識別委託人、受託人、受益人,以及所有對信託資產、信託運作擁有最終控制權的自然人;
2. 合夥企業:重點識別持有、控制企業超25%資產分配權、利潤分派權或投票權的合夥人,認定為實益控制主體。
三、高風險客戶識別與強化盡職審查(EDD)
針對有明確風險特徵的客戶及交易場景,基礎客戶盡職審查(CDD)無法覆蓋風控需求,產業機構必須啟動強化客戶盡職審查(EDD) ,落實加碼風控措施,嚴控洗錢及恐怖融資風險。
(一)強化盡職審查觸發場景
1. 政治公眾人物:客戶、實益擁有人、交易代理人屬於本地或境外現任、曾任重要公職人員,及其直系家屬、密切關聯人員;
2. 高風險司法轄區:客戶註冊地、資金來源地為金融行動特別工作小組(FATF)黑名單、灰名單轄區,或國際制裁高風險地區;
3. 高風險交易模式:使用第三方本票、離岸帳戶轉帳等非常規支付方式,或交易規模、交易頻率與客戶經營背景、身分層級明顯不匹配,有異常交易特徵。
(二)強化盡職審查核心措施
1. 高階管理層核准:在建立、維持該客戶業務關係前,必須取得機構洗錢報告負責人或董事會的書面事前批准;
2. 資金與財富來源核查:要求客戶提供完整合規的佐證資料,包括審計財務報告、銀行交易憑證、資產交易合約、完稅證明等,核實資金及個人財富的合法來源;3. 持續性動態監控:提高該客戶後續所有交易的審查頻率與核查力度,即時監控交易異常動向,及時排除潛在風險。
四、核心合規準則與檔案管理規範
五、常見合規問題總合
問題1:貴金屬及寶石交易者需在哪些場景啟動客戶盡職審查?
答:根據香港海關監管要求,B類註冊人在交易完成前,出現大額現金交易、存在洗錢恐怖融資疑慮、存量客戶資料真實性存疑三類場景,均需強制啟動客戶盡職審查,無金額豁免、場景豁免情形。
問題2:法人客戶實益擁有人的法定判定門檻是什麼?
答:依據第615章條例附表2,直接或間接持有、控制公司超25%股份、超25%投票權,或透過其他方式掌握公司最終控制權的自然人,即為法定實益擁有人。
問題3:針對政治公眾人物的大額貴金屬交易,僅進行基礎盡職審查是否符合?
答:不合規。政治公眾人物屬於法定高風險客戶,不論交易金額大小,均需執行強化盡職審查,完成管理層事前審核、資金來源核驗、持續動態監控等全套加碼措施。
問題4:個人客戶與法人客戶的盡職審查資料查證重點分別是什麼?
答:個人客戶核心核驗有效身分證件正本;法人客戶需核驗商業登記證、公司註冊處查冊文件、董事簽署股權架構圖、重要控制人登記冊等全套主體及控制人資料。
問題5:客戶拒不配合盡職審查、隱瞞實益擁有人資訊,機構該如何處置?
答:機構需直接終止本次交易,禁止開展合作。同時合規部門需全面排除客戶風險、研判隱瞞行為的潛在違法風險,依規評估是否提交可疑交易報告。
結語
落實標準化客戶盡職審查與實益擁有人穿透識別,是香港貴金屬及寶石交易商滿足法定監管要求、規避合規處罰、防範經營風險的核心舉措。業者需嚴格遵循「以風險為本」的合規原則,精準把控120000港元現金交易審查門檻,逐層穿透複雜離岸股權架構,完善客戶資料留存、異常交易處置、動態風險監控機制。
在持續更新的監管環境下,交易商需常態化優化內部合規管理制度、規範員工操作流程、強化全員合規意識,將反洗錢合規要求融入業務全流程,依托標準化合規體系實現企業穩健、可持續經營。
如需進一步了解合規細節,歡迎諮詢專業建議。