职能分离是香港金融合规的核心底线。根据香港证监会(SFC)监管要求,持牌法团的业务运营、风险管理、合规审查三大职能必须相互独立、彼此制衡。多数中小金融机构受资源限制,普遍存在「业务、风控、审计一体」的问题,形成内生合规隐患。SFC《内部监控指引》明确,内审职能无需由内部全职人员承担。委托第三方开展独立内审,是满足「审计独立性」、适配中小机构现状的常见方案。
一、审计独立:SFC内控监管的核心要求
证监会的监管核心在于,政策制定、前线业务运作与内部监控审查三条线必须相互独立、清晰划分。审计监察职能必须完全独立于前线业务和日常运营工作,且可直接向管理层汇报。该监管逻辑旨在杜绝「自我运营、自我核查」的漏洞,从根源上防止风险隐瞒、违规包庇等问题。对于中小型持牌法团而言,受人力、成本限制,大多难以组建专属的全职内审团队。而内审外判模式符合SFC监管标准,可应对机构资源不足及审计独立性缺失的问题。
二、第三方内审的合规依据与核心价值
证监会《内部监控指引》明确规定,「审查职能不一定由内部核数师进行」,营运审查工作可由合规专业人士或外部独立顾问执行。只要受托机构秉持客观公正原则、与机构无任何利益关联,内审外判模式即完全符合香港金融内审法规要求。
相较于机构内部自查,第三方独立内审具备三方面特点:
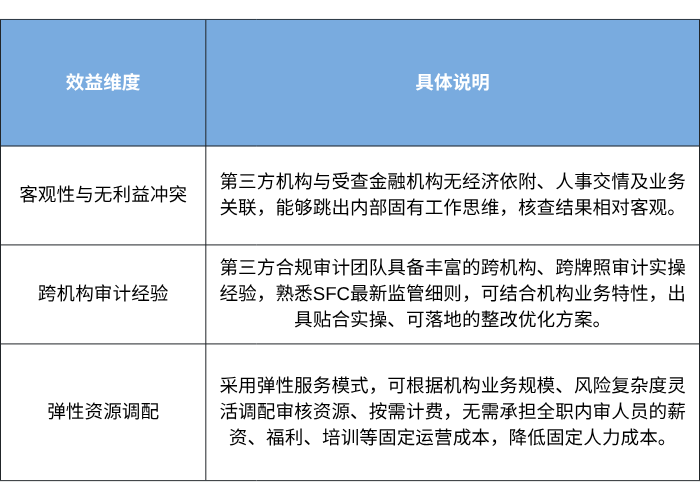
除此之外,SFC鼓励机构主动自查自纠、完善内控体系。持牌法团通过外判内审主动排查、整改内控缺失,监管机构通常会酌情暂缓或减免纪律处分,独立内审亦为管理监管风险的途径之一 。
三、审计缺位的监管风险与实操案例
审计独立性缺失、内审职能空置,是SFC重点整治的重大内控缺陷,极易引发高额监管处罚。
2026年2月,证监会对一家资产管理公司予以谴责及900万港元罚款,核心违规事由之一为内控审计机制失效:该公司未对旗下子基金开展每月资产对账及定期估值工作,且未委任独立审计师对其子基金财务报表开展专项审计,同时未能完整留存合规记录,无法证明机构已严格遵从反洗钱及恐怖分子资金筹集相关监管规定。
上述多项违规问题持续三年未被排查整改,最终造成机构内控体系彻底失效、牌照运营受限。该案例反映 ,审计独立性不足、内审职能缺位会导致机构风控体系形同虚设,微小的合规漏洞会逐步演变为系统性风险,最终触发巨额罚款、牌照撤销等严重监管后果。
四、内部监控审阅与独立审计的配合机制
内部监控审阅与独立审计功能定位不同,但二者相辅相成、缺一不可,共同构建完整的机构合规风控体系:
1. 内部监控审阅:聚焦企业现行运营流程、管理制度、执行程序的落地有效性,精准识别内控设计缺陷与执行漏洞,针对性提出优化整改方案。
2. 独立审计:从财务合规与整体监管遵从维度,对企业财务报表真实性、资源使用效益、全业务合规情况进行客观、全面的核查评估。
机构可采用「先梳理、后核验」的闭环管理模式,先通过内部监控审阅梳理业务流程、堵塞内控漏洞,再依托独立审计验证整改成效。二者结合可形成流程整改+成效核验的完整合规闭环,符合香港《企业管治守则》与SFC内控监管要求。
五、常见问题解答
问题一:证监会是否规定金融机构必须设立内部审计部门?
答:证监会并未强制要求机构设立全职内部审计部门,但明确要求持牌法团必须搭建有效的「营运审查职能」。该职能需独立于核心业务板块,可直接向机构管理层汇报,相关审查工作既可由内部核数师执行,也可外判予具备资质的第三方机构完成。
问题二:独立审计与内部监控审阅有何不同?应优先开展哪项工作?
答:内部监控审阅侧重检讨内部流程、管理制度的设计合理性与执行有效性,聚焦基础性、结构性内控问题整改;独立审计覆盖范围更广,重点核查财务报表真实性、资源使用效益及整体法规遵从情况。对于资源有限的持牌法团,宜优先开展内部监控审阅,排查整改内控结构性盲点,再定期委托第三方开展独立审计,核验整改成效、巩固合规成果。
问题三:外判审计是否符合SFC监管要求?如何选择合规服务供应商?
答:外判审计完全符合监管要求。需重点注意,审计工作外判不代表合规责任转移,机构核心职能主管及负责人员仍需承担最终合规责任。遴选合作供应商时,需重点核查四项条件:供应商具备成熟的SFC监管框架实操经验;审计团队具备完全独立性,与机构无任何利益冲突;服务范围、工作流程、汇报权责清晰规范;所有审计工作记录可完整留存,以备监管核查。
问题四:如何有效证明第三方审计人员的工作独立性?
答:机构可与受托第三方签订正式「独立性声明」,明确受托审计人员在服务周期内,未参与机构经营管理、财务决策等相关工作,与公司董事、负责人员及核心职能主管无任何影响客观判断的关联关系。同时完整留存审计人员专业资格证明、审计工作底稿、整改报告等合规资料,作为独立性佐证依据。
问题五:机构未开展独立审计,将面临哪些合规后果?
答:证监会将「未开展独立审查」判定为机构内部监控存在重大缺陷的核心警示信号。历年监管处罚案例显示,缺乏有效审计职能、未规范备存审计线索、无独立资产估值审计,是监管重点打击的三大内控缺失问题。情节严重的,机构将面临巨额罚款、牌照撤销处罚,相关负责人或被实施行业禁入处置。
结语
独立审计是香港金融机构合规管理的核心支柱,也是SFC监管框架下不可妥协的合规红线。对于资源有限的中小型持牌法团,依托合规第三方机构开展独立审计及内部监控审阅工作,是保障审计独立性、完善内控体系、强化风险管控的务实合规方式,可有效助力机构长效合规运营。
本文仅为香港金融监管合规知识科普参考,不构成任何专业操作指导、法律建议及商业服务推介。各金融机构应结合自身业务类型、牌照资质及最新监管政策,自主落实合规管理工作。如需进一步了解合规细节,欢迎咨询专业顾问。