香港贵金属及宝石交易商(DPMS)注册制度实施后,现金交易及相关风险管理,已成为交易商合规管理的核心内容。对于贵金属及宝石交易行业而言,大额现金交易存在极高的洗钱风险,尤其是触及法定门槛的“指明现金交易”,以及通过拆分交易规避监管的违规行为,要求交易商建立完善的交易识别、分级审批及档案留存机制。本文依据香港海关DPMS监管要求,系统阐述“指明现金交易”的法定定义、12万港元监管门槛、连系交易识别规则,解析现金及各类等值支付工具的风险等级,梳理门店及企业内部合规管控重点,为行业常态化合规运营提供参考。
一、监管架构与指明现金交易定义
香港海关自2023年4月1日起正式实施贵金属及宝石交易商注册制度,现金交易风险管理是区分A类、B类注册资质的核心判定标准,也是两类注册人合规管控的核心差异点。
1. 法定门槛与现金涵盖范围
指明现金交易门槛:交易金额达到120000港元或等值外币。
交易定义范畴:包含交易过程中收取或支付的所有纸币、硬币实体现金。
连系交易认定规则:若客户将单笔总额120000港元及以上的交易,拆分为多笔低于监管门槛的现金支付(例如同日或数日内分次支付50000港元等小额款项),在监管层面将统一认定为单一连系交易,需触发B类注册合规要求,强制落实法定客户尽职审查(Customer Due Diligence,CDD)流程。
注册类别划分与现金权限
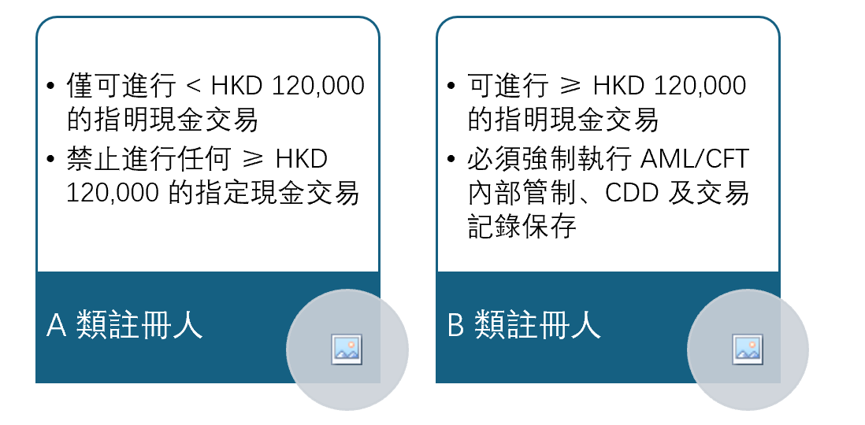
2. 注册类别划分与现金交易权限
A类注册人:无大额现金交易资质,严禁开展任何达标指明现金交易;
B类注册人:具备大额现金交易资质,可合规承接指明现金交易,需严格落实全流程风控合规要求。
二、现金及等值支付工具分级风险解析
结合香港反洗钱、反恐怖融资监管规则,DPMS体系下对现金及各类等值支付工具划分明确风险等级,具体分级如下:
1. 实体现金(风险等级:高)
实体现金无实名绑定信息、无完整交易轨迹,资金来源无法追溯核验,无法锁定交易实际受益人,是非法资金洗白的核心渠道,为DPMS监管体系中风险最高的交易支付方式。
2. 匿名等值支付工具(风险等级:中至高)
此类支付工具隐蔽性极强,是市场主体拆分交易、规避大额监管阈值的主要载体,主要分为两类:
一是无实名预付卡、礼品卡。通过多张小额卡片组合支付的方式,可轻松规避大额交易阈值核查,隐匿真实交易规模;
二是第三方支票、本票。此类票据存在签发人与实际付款人身份错位的情况,可有效隐匿真实资金来源及实际受益人,洗钱风险突出。
三、风险管理与内部管制实务
1. 交易限额与分级审批机制
A类注册人管控要求:需在业务系统、POS终端设置强制交易限额,严格管控24小时内单笔及累计现金交易金额,严禁交易金额触及12万港元法定门槛,从源头阻断大额现金合规风险。
B类注册人管控要求:可合规承接大额指明现金交易,必须建立标准化分级审批制度,所有达标巨额现金交易,需经合规主任事前审核批准后,方可完成交易履约。
2. 标准化客户尽职审查流程
B类注册人开展所有指明现金交易前,必须完整落实四项尽职审查动作,缺一不可:
一是核验客户身份文件并留存备案;
二是对企业客户开展实益穿透核查,锁定持股25%及以上的自然人实际控制人;
三是完成客户政治人物身份及全球制裁名单筛查;
四是收集、核验客户资金来源证明材料,留存取证记录。
3. 可疑交易红旗预警指标
门店一线操作人员、业务人员发现以下异常交易场景,应暂停交易并上报洗钱报告主任,启动合规核查流程:客户刻意拆分订单、分笔小额现金付款,规避监管门槛;交易现金票面杂乱或存在大量整捆未拆封现金,疑似非正规资金渠道流入资金;客户对货品价格、品质、成色不敏感,无议价行为,仅追求快速现金变现、快速成交。
四、法定档案留存与可疑交易申报要求
依据《打击洗钱及恐怖分子资金筹集条例》(AMLO)附表2相关规定,交易商开展所有指明现金交易形成的客户尽调资料、交易单据、风险评估报告、审批记录等合规材料,需自交易完成之日起留存至少5年,随时以备香港海关稽查核验。同时,无论交易金额大小、交易最终是否成交,企业只要有合理证据怀疑交易涉及洗钱、恐怖融资等违法违规行为,均需及时向香港联合财富情报组提交可疑交易报告,全面履行法定上报义务。
五、常见合规问答
问题1:指明现金交易的触发标准是什么?
答:单笔收付或累计收付金额达到12万港元及等值外币的纸币、硬币现金交易,即构成法定指明现金交易,需启动专项合规管控流程。
问题2:A类与B类注册人的核心合规差异是什么?
答:核心差异为大额现金交易权限。A类注册人禁止开展所有达标大额现金交易;B类注册人可合规承接大额指明现金交易,但必须前置完成审批、客户尽调、档案留存的全流程合规动作。
问题3:海关如何认定违规拆单交易?
答:客户或商户为规避12万港元监管门槛,将大额订单拆分多笔小额现金支付、跨日期分批付款的行为,均会被认定为关联连系交易,需按照大额指明现金交易标准落实合规管控。
问题4:合规档案的法定留存周期为多久?
答:所有现金交易、尽调核查、风险评估、审批报备等合规资料,法定留存期限不少于5年。
问题5:门店需重点关注哪些可疑现金交易信号?
答:主要包括四类异常信号:刻意拆单分票付款规避门槛、现金来源及形态异常、客户交易行为反常、不计交易成本只求快速现金变现。
六、结语
现金及高风险等值支付工具管控,是香港贵金属及宝石交易商落实反洗钱、反恐怖融资(AML/CFT)合规管理的核心抓手。各经营企业需严格对标12万港元法定交易门槛,根据自身A类、B类注册资质落实差异化风控措施,常态化排查拆分交易、异常资金交易风险,严格执行法定档案留存与可疑交易上报机制,以标准化、常态化的内部合规体系,持续适配香港海关最新监管要求。
本文仅为行业合规知识科普,不构成任何专业合规意见与经营指导建议,企业合规落地请严格参照香港海关最新官方监管条例及细则执行。如需进一步了解合规细节,欢迎咨询专业建议。